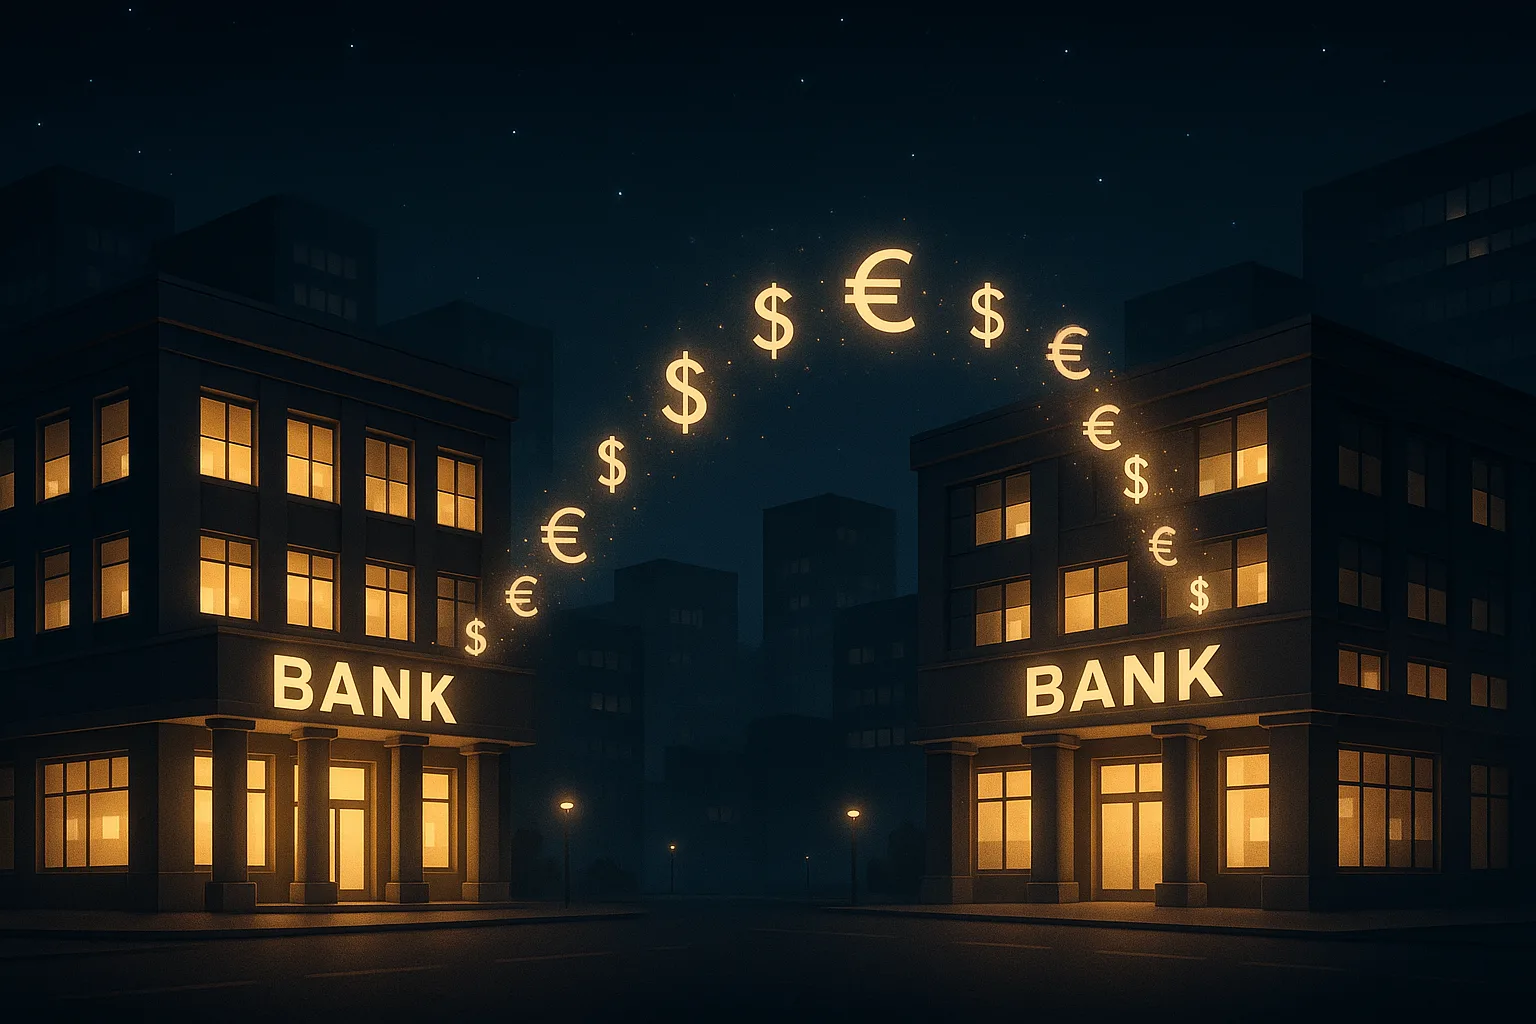
Овернайт — це короткостроковий кредит, який банк надає іншому банку на одну ніч. Цей вид кредитування відіграє важливу роль у забезпеченні ліквідності та стабільності банківської системи. Він дозволяє установам покривати тимчасовий дефіцит коштів, які можуть виникнути внаслідок різниці між наявними активами та пасивами.
Часто банки використовують овернайт для залучення коштів у національній або іноземній валюті. Ця процедура проходить на міжбанківському ринку, де банки у боржники та кредитори здійснюють операції за встановленими відсотковими ставками. Основна мета овернайт-кредиту — забезпечити гнучкість у розподілі коштів серед фінансових установ.
Принципи дії овернайт-кредитів
Розглянемо детальніше, як працюють овернайт-кредити та які вони мають особливості. Спочатку варто зазначити, що важливою характеристикою овернайту є його короткостроковість — зазвичай кредити повертаються наступного робочого дня. Як це працює на практиці:
- Банк віддає кошти на одну ніч, закриваючи тим самим поточну грошову потребу іншого банку;
- Процентна ставка встановлюється на основі міжбанківських умов та може змінюватися в залежності від поточної ринкової ситуації;
- Операція оформлюється по простій процедурі: обидві сторони вже мають узгоджені умови, що значно полегшує процес кредитування.
Таким чином, овернайт дозволяє банкам швидко й ефективно управляти своєю ліквідністю без значних бюрократичних складнощів.
Позитивні та негативні сторони овернайт-кредитування
Щоб більш глибоко зрозуміти роль овернайт-кредитування, звернімо увагу на його переваги та недоліки. Ось кілька важливих моментів:
Переваги овернайт-кредитів
Серед основних переваг овернайт-кредитування — його швидкість та простота. Такі кредити не вимагають складної підготовки документів та угод. Це дозволяє банкам швидко реагувати на зміну фінансових потреб:
- Швидке задоволення потреб у ліквідності, що є особливо важливим у кризових ситуаціях;
- Гнучкість у розподілі суми, яка необхідна банку для покриття короткострокових зобов’язань;
- Оперативність та чіткість процесу здійснення угоди.
Недоліки овернайт-кредитів
Однак овернайт-кредитування також має певні недоліки, які необхідно враховувати. Часті коливання процентних ставок можуть бути ризиковими для банківських установ:
- Залежність від ринкових умов може призводити до несподіваних змін процентних ставок;
- Необхідність термінового повернення коштів робить овернайт менш придатним для довгострокового планування;
- Ризик підвищення витрат у випадку, якщо ринок стає нестабільним.
Ключові відмінності між овернайт та іншими видами кредитування
Овернайт відрізняється від інших видів кредитування не тільки строками, а й обсягом вимог до ідентифікації ризиків та управління ними. У зв’язку з коротким терміном, ризики повинні бути дуже точно прораховані на кожному етапі:
- Строк кредитування (одна ніч) вимагає дуже обережного підходу до планування фондів;
- Мінімальні вимоги до оформлення дозволяють уникати затримок у наданні коштів;
- Операції проводяться на міжбанківському ринку, що робить процес більш прозорим.
Овернайт-кредити, хоч і є вигідним інструментом для банківської системи, все ж вимагають уважного підходу до управління ризиками. Чітке розуміння їхньої природи дозволяє банкам оптимізувати фінансове планування та ефективно управляти ліквідністю.