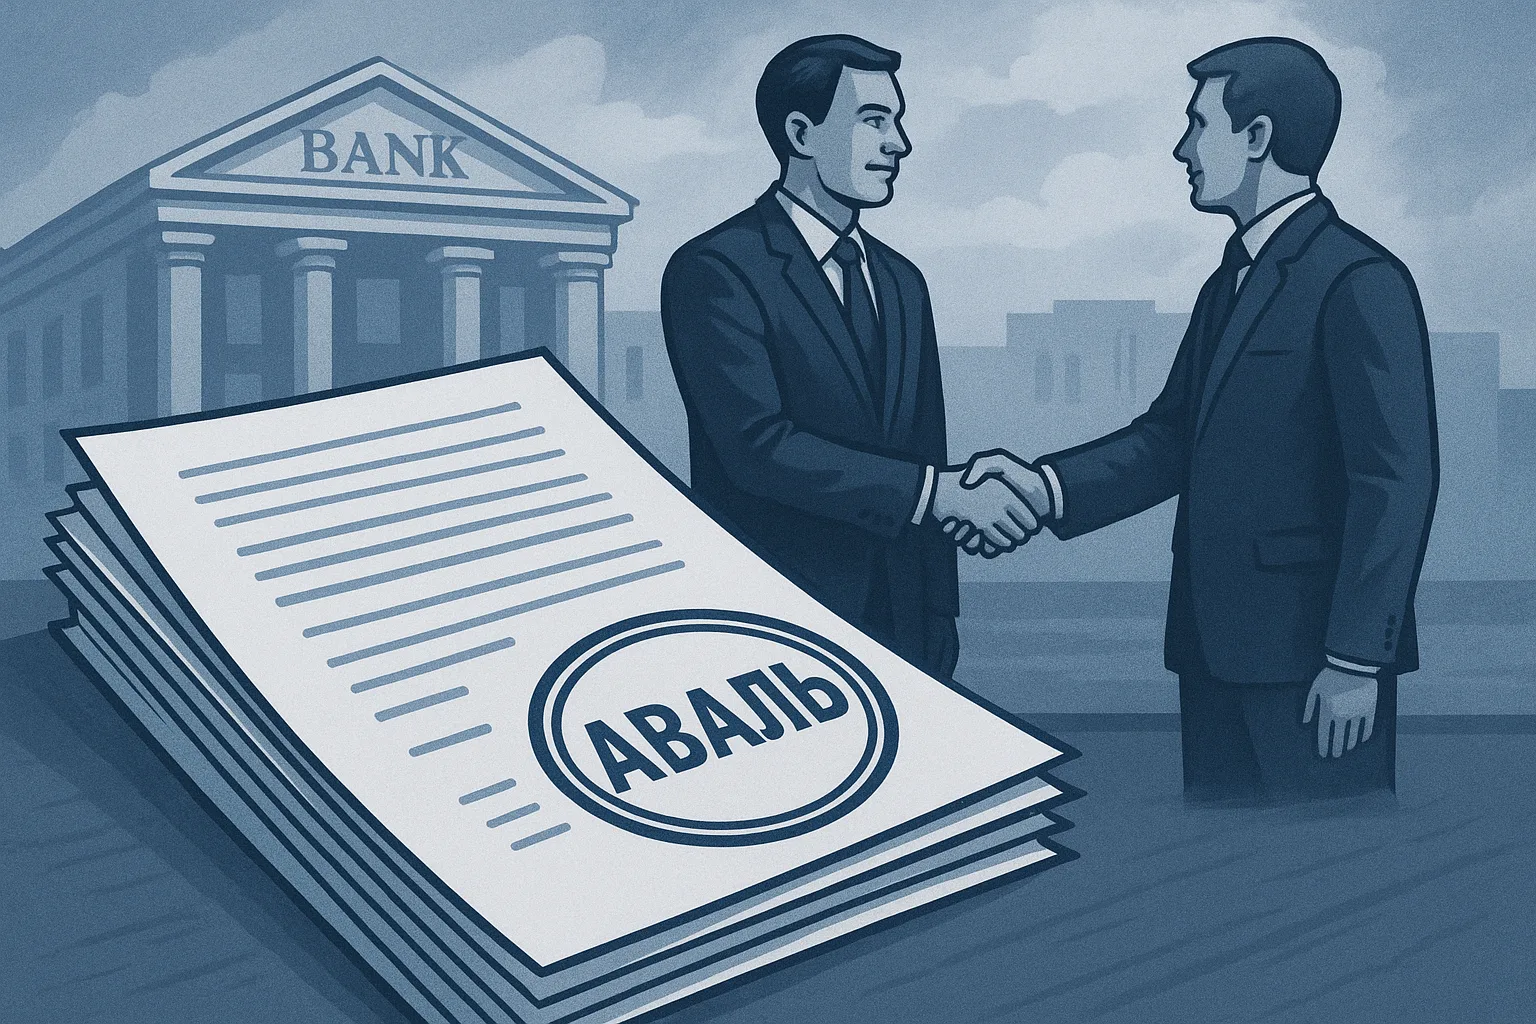
Аваль у сфері кредитування є формою гарантії повернення кредиту. Це юридичне зобов’язання, яке бере на себе аваліст — третя сторона, що гарантує виконання фінансових зобов’язань позичальника перед кредитором, якщо останній не зможе своєчасно погасити борг. Це забезпечує додаткову безпеку для кредитора, знижуючи ризик неповернення позики.
Як працює аваль у кредитуванні
Аваль додається до векселя або іншого фінансового документу у вигляді штампу або підпису. Основна мета — підвищити надійність зобов’язання. Аваль часто використовують у комерційній діяльності для підтвердження платоспроможності клієнта.
Основні етапи роботи з авалем
Ось як відбувається процес забезпечення авалем:
- Позичальник звертається до аваліста з проханням виступити гарантом;
- Аваліст і кредитор укладають угоду про аваль, де прописують зобов’язання та умови погашення боргу;
- У разі неплатоспроможності позичальника, аваліст виплачує суму, визначену авалем.
Це знижує ризики як для позичальника, так і для кредитора, роблячи фінансові операції більш передбачуваними.
Переваги використання авалю
Аваль несе в собі кілька значних переваг як для позичальника, так і для кредитора. Його основні переваги включають:
- Підвищення довіри з боку кредитора, що може сприяти отриманню кращих умов по кредиту;
- Захист прав кредитора у випадку дефолту позичальника;
- Зниження вартості фінансування для позичальника, завдяки зменшенню ризиків для кредитора.
Недоліки та ризики авалю
Незважаючи на зручності, аваль має й свої недоліки, які треба врахувати перед рішенням про його використання:
- Необхідність участі третьої сторони, що може призвести до ускладнення процесу;
- Ризик для аваліста, який може бути зобов’язаний виплатити борг замість позичальника;
- Вартість оформлення авалю може бути значною, якщо використовуються послуги банку або іншої фінансової установи.
Отже, врахування таких аспектів є важливим для ухвалення зваженого рішення щодо застосування авалю.
Типи авалів у фінансовій сфері
Існує кілька типів авалів, кожен з яких має свої особливості та сферу застосування:
Комерційний аваль
Найпоширеніша форма, що використовується для забезпечення векселів і боргових зобов’язань під час угод. Комерційний аваль забезпечує визнання платоспроможності клієнта.
Соціальний аваль
Цей тип авалю може надаватись близькими родичами або друзями позичальника, і є менш формальним, ніж комерційний.
Банківський аваль
У даному випадку банківська установа виступає гарантом повернення кредиту. Це забезпечує найвищий рівень безпеки для кредитора, який знає, що банк виконуватиме зобов’язання.
Отже, аваль — це ефективний інструмент для забезпечення кредитів, який допомагає знизити ризики, але потребує ретельного підходу до вибору умов і партнерів. Важливо враховувати сильні та слабкі сторони кожного типу авалю, перш ніж приймати рішення про його використання.